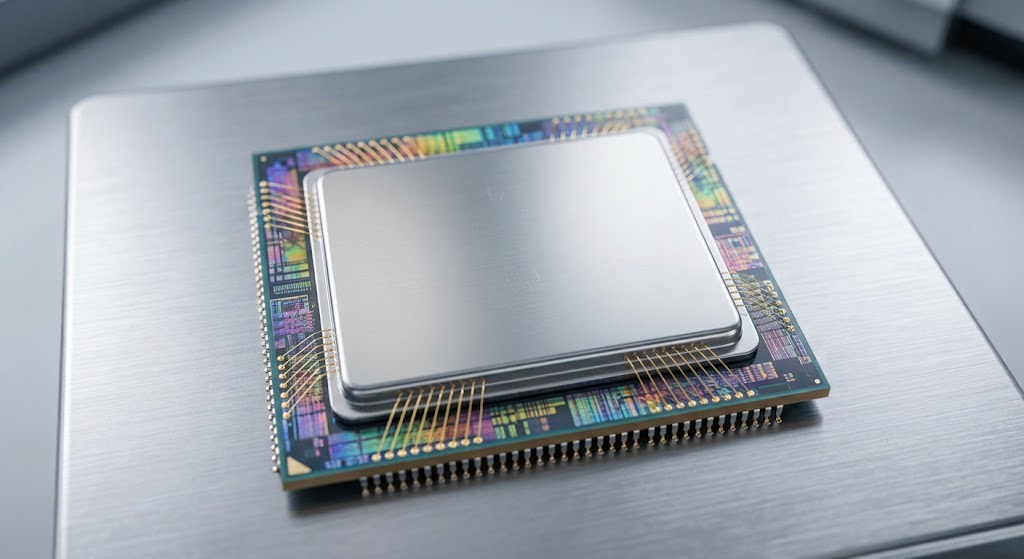
Los chips importan porque son la pieza que determina el coste y la velocidad de todo lo que hace una IA. Cuando un modelo responde a una pregunta o ejecuta una tarea, ese trabajo se ejecuta físicamente sobre un chip, y cuánto tarda y cuánto cuesta esa operación depende en gran parte de qué tan bien está diseñado ese chip para el tipo de cálculo que hace un modelo de lenguaje. Un chip genérico, como una GPU de Nvidia, está construido para servir a muchos tipos de clientes con necesidades distintas. Un chip diseñado específicamente para un modelo puede ajustarse a la forma exacta en que ese modelo mueve datos, gestiona memoria y responde a consultas, lo que reduce el gasto de energía y el tiempo de respuesta para esa tarea concreta.
Esto se ha vuelto más relevante en 2026 porque el tipo de trabajo que hacen los modelos cambió. Antes, la mayor parte del gasto de cómputo se concentraba en el entrenamiento: el proceso, puntual y masivo, de construir el modelo. Ahora, con los modelos ejecutando tareas agénticas , manteniendo conversaciones largas, coordinando varios subagentes, usando herramientas de forma continua…el gasto se traslada así la inferencia y el uso diario y constante del modelo por parte de millones de usuarios. Ese gasto ya no es puntual, sino permanente, y cualquier mejora en eficiencia del chip se multiplica por cada consulta que se procesa.
Los últimos movimientos de Anthropic, OpenAI y DeepSeek hacia el diseño de chips propios responden a este cambio en la demanda, aunque en el caso de DeepSeek se suma una razón adicional ya que tiene el acceso limitado a proveedores externos por las restricciones de exportación.
Anthropic confirmó el 5 de agosto de 2026 que está construyendo un equipo interno de ingenieros para diseñar semiconductores personalizados para Claude. La compañía explicó que mantendrá lo que llama una estrategia “multichip”: seguirá usando infraestructura de AWS, Google, Nvidia y AMD para entrenar y ejecutar sus modelos, y el chip propio se sumaría como una opción adicional, no como reemplazo de las anteriores. Según Reuters, Anthropic había evaluado meses antes comprar la startup de chips MatX por unos 7.000 millones de dólares, y las conversaciones habrían derivado después hacia una posible asociación entre ambas empresas. La compañía también incorporó a su equipo a Amir Salek, un ingeniero con experiencia previa en el diseño de chips en Google.
OpenAI había dado un paso similar antes. El 24 de junio de 2026, OpenAI y Broadcom presentaron Jalapeño, descrito por ambas empresas como el primer “procesador de inteligencia” de OpenAI: un acelerador diseñado específicamente para la inferencia, es decir, para la fase en la que un modelo ya entrenado responde a las consultas de los usuarios, no para entrenar modelos nuevos. Según el comunicado conjunto, el chip se diseñó en nueve meses y forma parte de una plataforma de cómputo que las dos compañías planean ampliar durante varios años, con un despliegue inicial previsto para finales de 2026. OpenAI mantiene, igual que Anthropic, acuerdos vigentes con Nvidia, AMD y otros proveedores.
El caso de DeepSeek tiene un origen distinto. Según reportó Reuters el 7 de julio de 2026, citando a tres personas cercanas al proyecto, la compañía china lleva alrededor de un año trabajando en el diseño de un chip propio orientado a la inferencia. El desarrollo se encuentra en una fase temprana: DeepSeek ha mantenido conversaciones con empresas de diseño, fabricación y memoria, y ha contratado ingenieros de forma discreta, sin publicar las vacantes. La compañía no ha hecho declaraciones oficiales sobre el proyecto. Este movimiento se suma a un historial de dependencia cambiante: DeepSeek entrenó su modelo R1 con chips Nvidia H800 adaptados a las restricciones de exportación, y tras la prohibición de esos chips a finales de 2023, pasó a apoyarse en los procesadores Ascend de Huawei, que según la propia Huawei se usaron para entrenar el modelo V4-Flash.
Diseñar un chip y fabricarlo son procesos distintos, y ahí es donde aparecen las diferencias más claras entre estas tres compañías. Las regulaciones de exportación de Estados Unidos no solo afectan a los chips fabricados en territorio estadounidense: también alcanzan a productos fabricados en otros países cuando se usa software o equipamiento de origen estadounidense en el proceso. Esto significa que fabricantes como TSMC, Samsung o SK Hynix necesitan autorización de Washington antes de suministrar ciertas tecnologías a empresas chinas.
Para DeepSeek, esta es la principal limitación del proyecto. Aunque el diseño del chip avance, la fabricación a los nodos más avanzados y el acceso a memoria de alto ancho de banda (HBM),necesaria para que los chips de inferencia funcionen a pleno rendimiento, dependen de una cadena de suministro sobre la que China tiene un acceso restringido. Si no consigue fabricar el chip en un nodo competitivo, la alternativa sería recurrir a fabricantes chinos como SMIC, cuyo proceso más avanzado se encuentra al menos una generación por detrás de TSMC, según ha señalado la prensa especializada.
Anthropic y OpenAI no enfrentan esa misma barrera ya que ambas trabajan con fabricantes y proveedores de memoria a los que sí tienen acceso, lo que hace que su horizonte de despliegue sea más cercano en el tiempo.
Lo que están haciendo estas compañías tiene un precedente conocido en la industria de los teléfonos móviles. Apple empezó a diseñar sus propios chips —primero la serie A, después la serie M— porque el hardware genérico disponible en el mercado no aprovechaba del todo las posibilidades de su software. Google, Amazon y Microsoft siguieron un camino parecido con sus propios aceleradores (TPU, Trainium e Inferentia, y Maia, respectivamente) antes de que Anthropic y OpenAI se sumaran a esa lista. La lógica que citan estas empresas es que, cuando el modelo de IA es el producto principal, el chip que lo ejecuta deja de ser un componente intercambiable y pasa a influir directamente en el coste y la velocidad de ese producto.
Para Nvidia, este movimiento representa un cambio en el tipo de clientes que compran sus chips. La compañía ha construido buena parte de su negocio actual vendiendo hardware genérico a laboratorios de IA de todos los tamaños. Si los laboratorios más grandes empiezan a cubrir una parte de sus propias necesidades con chips diseñados internamente, la demanda que reciben de ellos podría reducirse, aunque ninguno de los casos descritos aquí implica que estas compañías dejen de comprar hardware de Nvidia a corto o medio plazo. La demanda de chips genéricos por parte de empresas medianas y startups, que no tienen capacidad para desarrollar su propio silicio, se mantiene como un mercado aparte.